はじめに
投資に興味はあるけど、なかなか一歩を踏み出せない——そんな方、多いんじゃないでしょうか。実は私自身がそうでした。「投資はギャンブルなのか」というモヤモヤ、正直ずっと抱えていたんですよね。この記事では、その疑問に「仕組み」「データ」「私自身の体験」という3つの角度から答えていきます。読み終わる頃には、投資への漠然とした不安が、少し軽くなっているはずです。
1. 投資はギャンブルなのか?結論を先に解説
いきなりですが、この章の結論を先に言ってしまいます。投資とギャンブルは、似ているようでいて「お金の増え方の仕組み」がまったく違うんです。でも、なぜ多くの人がこの2つを同じものだと感じてしまうのか。まずはそこから一緒に整理していきましょう。
1-1 結論|投資とギャンブルは「期待値」の仕組みが根本的に違う
投資に踏み出せない人、実はたくさんいます。私もその一人でした。日本人は欧米人と比べて、投資に対する拒否感がかなり強いと言われているんですよね。私自身、そして妻も長らくそうでした。「失敗したら大損害になるんじゃないか」という気持ちがどうしても拭えなかったんです。
でも、ある時期にしっかり調べてみて分かったことがあります。それは、投資は「考え方」さえ間違えなければギャンブルにはならない、ということです。
ここでキーワードになるのが「期待値(賭けた金額に対して、平均するとどれくらい戻ってくるかを示す数値)」という考え方です。ギャンブルは基本的に期待値がマイナスに設計されています。一方で投資、特に株式市場全体に長期で分散投資した場合は、歴史的に見てプラスの成長を続けてきました。もちろん元本保証はありませんし、短期的には大きく下がる年もあります。それでも「時間を味方につけられるかどうか」で、この2つは決定的に分かれるんです。
正直、私も最初は「そんなの結果論でしょ?」と疑っていました。でも、この期待値の違いを理解した瞬間、投資への見方がガラッと変わったんですよね。
1-2 投資は社会に資金が還元される「プラスサムゲーム」
投資が「プラスサムゲーム(参加者全体で見たときに、価値の合計が増えていく仕組み)」と呼ばれる理由、これは意外とシンプルです。
例えば、あなたが1万円である会社の株を買ったとします。この1万円は、そのままどこかに消えるわけではありません。企業の設備投資や新しい雇用、新規事業の立ち上げなどに使われます。その結果として企業が成長すれば、株価が上がったり配当金が出たりして、投資家に還元される。同時に、雇用が生まれたり新しいサービスが世の中に出たりして、社会全体も豊かになっていく。
つみたてNISAで毎月5,000円だけ積み立てを始めたときも、私はこの「循環」をイメージしていました。少額でも、自分のお金が誰かの仕事や事業につながっている感覚があると、不思議と不安が和らぐんですよね。
もちろん、「必ず増える」という意味ではありません。景気後退や暴落で、一時的にマイナスになることも普通にあります。ただ、参加者全員が同時に得をする可能性がある——これがギャンブルとの一番の違いだと、私は思っています。
1-3 ギャンブルは胴元が必ず利益を得る「マイナスサムゲーム」
一方のギャンブルは、構造的に「マイナスサムゲーム(参加者全体で見ると、必ずお金が減っていく仕組み)」になっています。
具体的な数字で見てみましょう。競馬の還元率は約70〜75%、競輪は約75%とされています。宝くじにいたっては、還元率が約45%しかありません。つまり1万円分の宝くじを買っても、平均すれば4,500円ほどしか戻ってこない計算になるんです。パチンコ・パチスロも、正式な公営ギャンブルではないため公表義務こそありませんが、一般的に80〜90%前後と言われています。
なぜこうなるかというと、ギャンブルには必ず「胴元(賭け金を集めて運営し、そこから手数料を差し引く主催者)」が存在するからです。参加者が賭けたお金の合計から、胴元の取り分を先に差し引いた残りを、勝者で分け合う。だから、参加者全体で見れば、やればやるほど手元のお金は減っていく仕組みになっているんですよね。
「じゃあ株のデイトレードも、参加者同士で奪い合っているだけじゃないの?」と思う方もいるかもしれません。実はこの疑問、すごく本質的なんです。この点については、後ほど4章でじっくり掘り下げていきますね。
私も昔、「投資も結局はゼロサムでしょ」と思い込んでいた時期がありました。でも、還元率という数字で比べてみると、投資とギャンブルの間には明確な線が引けることが分かってきたんです。
次の章では、この「期待値」以外にも、投資とギャンブルを分ける視点があと4つあることを、5つの比較軸で詳しく見ていきます。「時間軸」や「情報の使い方」といった切り口で見ていくと、また違った発見があるはずですよ。
2.投資とギャンブルの違いを5つの視点で比較
投資とギャンブルの違いを明確にすることで、投資に対する恐怖心は和らぎます。「なんとなく怖い」から「ここが違うから大丈夫」に変わると、一歩踏み出しやすくなるんですよね。ここでは、1章で触れた期待値の話も含めて、5つの視点から整理していきます。
2-1 ①期待値がプラスかマイナスか
結論から言うと、これが投資とギャンブルを分ける一番の軸です。
1章でもお伝えした通り、ギャンブルは構造上、参加者全体で見ると必ずお金が減っていきます。競馬の還元率が約70〜75%、宝くじが約45%というのは、裏を返せば「参加者全体で25〜55%は必ず失う設計になっている」ということなんですよね。
一方で投資、特に株式市場全体に長期で分散投資した場合は、歴史的に見て右肩上がりの成長を続けてきました。もちろん「絶対に増える」保証はありません。リーマンショックのような暴落もありましたし、1年単位で見ればマイナスの年も珍しくないです。
それでも、10年、20年という時間軸で見たときに、世界経済全体が成長を続けてきたことは事実です。私が新NISAのつみたて投資枠で毎月コツコツ積み立てを続けているのも、この「長い目で見ればプラスに向かいやすい」という期待値の違いを信じているからなんです。
2-2 ②時間軸(長期の資産形成 vs 一回性の勝負)
ギャンブルは基本的に「一回性の勝負」です。競馬の1レース、パチンコの1回転、これらは基本的にその場で結果が出て終わりですよね。
投資はまったく逆で、時間そのものを味方につける仕組みになっています。例えば毎月3万円を年利5%で20年間積み立てた場合、単純計算で元本720万円に対して、複利効果によって約1,200万円ほどまで育つ可能性があります(あくまで過去の平均的な運用実績をもとにした試算で、将来を保証するものではありません)。
これが「複利(利益が利益を生み、雪だるま式に増えていく効果)」の力です。1回で大きく当てようとするギャンブルと、時間をかけて積み上げていく投資では、そもそもの勝負の土俵が違うんですよね。
正直、私も投資を始めたばかりの頃は「もっと早く増やしたい」と焦っていました。でも、時間軸の違いを理解してからは、短期的な値動きに一喜一憂することが減った気がします。
2-3 ③情報・分析による優位性の有無
ここも大きな違いです。ギャンブルの結果は、基本的に運の要素が支配的です。競馬で血統やタイムを分析しても、当日の馬場状態や天候、他の馬の動きまでは読み切れません。
一方、投資は企業の決算書や業績、市場全体の動向といった公開情報を分析することで、ある程度の判断材料を得ることができます。もちろん「絶対に当たる」わけではありませんし、プロの機関投資家でも予測を外すことは日常茶飯事です。
ただ、長期・積立・分散という手法を取れば、個別銘柄の値動きを読む必要すらなくなります。あなたは「株価を毎日チェックしなきゃいけない」というイメージを持っていませんか?実は、インデックス投資(市場全体に連動する投資信託にまとめて投資する方法)を選べば、そこまで神経質になる必要はないんですよね。
2-4 ④資金の行き先(企業・社会への還元 vs 参加者間の奪い合い)
これも1章の内容と重なりますが、改めて整理しておきます。投資の場合、あなたが出した資金は企業の設備投資や新規事業、雇用の創出などに使われ、その企業が成長すれば社会全体にも還元されていきます。
ギャンブルの場合はどうでしょうか。参加者同士が出し合ったお金を、胴元が手数料を差し引いた上で、勝者に分配する仕組みです。つまり、誰かが勝てば誰かが必ず負ける「参加者間の奪い合い」なんです。
競輪や競艇の売上の一部は公共事業に使われているという側面もありますが、それでも参加者一人ひとりの視点で見れば、資金は社会に還元されるというより「奪い合いの中を巡っている」という表現の方が近いと思います。
2-5 ⑤法律・規制の位置づけの違い
最後は法律面での違いです。日本では刑法185条によって「賭博(とばく)」は原則として禁止されています。競馬・競輪・競艇・オートレース・宝くじ・totoなどが例外的に認められているのは、それぞれ競馬法や自転車競技法といった特別な法律に基づいているからなんです。
パチンコに関しては少し特殊で、風営法(風俗営業等の規制及び業務の適正化等に関する法律)の枠組みの中で「三店方式(景品交換所を分離することで、現金の直接授受を避ける仕組み)」という形式を取ることで、ギャンブルではなく遊技として扱われています。
一方、投資は金融商品取引法という法律のもとで、証券会社や金融商品の販売・勧誘のルールが細かく定められています。目的も「賭博」ではなく「資産形成・資金調達」として位置づけられているんですよね。この法的な位置づけの違いだけを見ても、投資とギャンブルはそもそも別のカテゴリーに属していると言えるんじゃないでしょうか。
ここまで5つの視点で見てきましたが、それでも「頭では分かっても、やっぱりギャンブルっぽく感じてしまう」という方もいると思います。次の章では、そう感じてしまう理由と、そこにある誤解について、もう少し踏み込んで解説していきますね。
3.なぜ「投資=ギャンブル」と感じてしまうのか?よくある誤解を解消
私もそうでしたが、「投資=博打」という印象、なかなか消えないんですよね。特に私のような40代は、親世代がバブル崩壊を経験しています。土地や株が紙切れ同然になった時代を目の当たりにしてきた世代の印象を、無意識のうちに受け継いでしまっている部分もあるかもしれません。でも、きちんと仕組みを学べば、同じような結末にはならないはずなんです。ここでは、なぜギャンブルだと感じてしまうのか、よくある誤解を一つずつ解消していきます。
3-1「投資も結局は運では」という声への反論
結論から言うと、「投資も運」という主張は半分正解で、半分は誤解です。
短期的な値動きだけを見れば、確かに運の要素は大きいと思います。今日買った株が明日どうなるかなんて、プロの投資家でも正確には読めません。実際、私も「今週は上がるだろう」と思って個別株を買った翌日に、まったく関係のないニュースで株価が下がった経験があります。
ただし、これは「短期の値動き」の話であって、「長期的な資産形成」の話とはまったく別物なんです。10年、20年という期間で世界経済全体に分散投資をした場合、過去のデータでは右肩上がりの成長を続けてきました。あなたも「短期は運、長期は仕組み」という言葉、聞いたことありませんか?
競馬やパチンコは、100回やっても1,000回やっても、参加者全体の還元率は変わりません。何回やっても控除率25%前後の壁を超えることはないんです。一方、投資は続ける期間が長くなるほど、複利効果によって運の影響が薄まっていく性質があります。ここが「運では片付けられない」最大の理由なんですよね。
3-2 投資信託が勧められる理由と、それを「都合の良いギャンブル」と感じる心理
「投資信託(複数の株式や債券をひとまとめにして、専門家が運用してくれる金融商品)を買っておけば安心ですよ」——こう言われて、逆にモヤっとした経験はありませんか?私は正直、最初そうでした。
「結局それも当たり外れがあるギャンブルなんじゃないの?」「都合よく理屈をつけているだけじゃないの?」と、どこか胡散臭さを感じてしまう気持ち、すごくよく分かります。投資を勧める側が、リスクの話もしながら「でも投資はギャンブルじゃない」と言うのは、一見矛盾しているように聞こえますよね。
ただ、ここではっきりさせておきたいのは、投資信託が勧められる理由は「絶対に儲かるから」ではなく「リスクを分散できるから」という点なんです。一つの企業の株だけを持っていると、その会社が倒産すれば資産はゼロになります。ですが、投資信託は数百〜数千の銘柄に分散されているため、どこか一社が倒産しても、資産全体への影響はごくわずかで済みます。
つまり「当たれば大きい」ギャンブル的な発想ではなく、「大きく外さないための仕組み」として設計されているんです。ここを理解できると、投資信託への胡散臭さは、だいぶ和らぐんじゃないかと思います。
3-3「株は偉くてパチンコは見下される」という不公平感の正体
「株や投資をしてる」と言うと褒められて、「パチンコや競馬をしてる」と言うと少し引かれる——この温度差、不思議に思ったことありませんか?私も昔、「なんで同じお金を賭ける行為なのに、こんなに扱いが違うんだろう」と疑問に思っていました。
この不公平感の正体は、実は感情論だけの話ではなく、社会的な仕組みの違いに根拠があります。1章・2章でお伝えした通り、投資は企業活動や社会全体への資金還元につながる「プラスサムゲーム」です。一方でパチンコや競馬は、参加者間でお金が奪い合われる「マイナスサムゲーム」という構造上の違いがあるんです。
さらに言うと、投資は金融商品取引法のもとで、消費者保護のルールが細かく整備されています。パチンコは風営法の枠組みの中で、三店方式(景品交換所を分離することで現金の直接授受を避ける仕組み)という形式を取って運営されている、という違いもあります。
とはいえ、「じゃあパチンコをする人が悪くて、投資をする人が正しい」という話ではないと、私は思っています。あくまで資金の仕組みが違うというだけで、どちらの趣味・選択を否定するものでもありません。ただ、「資産形成」という目的で考えるなら、構造的に投資の方が理にかなっている——それだけの話なんですよね。
ここまでで、投資がギャンブルだと感じてしまう理由と、その誤解を解消してきました。とはいえ、投資の中にも「これはちょっとギャンブルに近いんじゃないか・・・」と感じるグレーゾーンが実はあります。次の章では、FXや仮想通貨、デイトレードといった、投資の中でもギャンブル性が強まりやすい領域について、具体的に検証していきますね。
4. FX・仮想通貨・デイトレードはどこまでが投資?グレーゾーンを検証
特にギャンブルと比較されやすいのが、FXや仮想通貨なんですよね。株式や投資信託と比べて予想が難しく、判断材料も少ないという印象を持っている方、多いんじゃないでしょうか。ここでは、この「グレーゾーン」を一つずつ整理していきます。
4-1 レバレッジ取引(FX)がギャンブルに近づく条件
結論から言うと、FXそのものがギャンブルというより、「レバレッジ(証拠金を担保に、その何倍もの金額を取引できる仕組み)の使い方」次第でギャンブル的な性格が強まる、というのが正確な理解です。
日本国内のFX業者では、個人口座のレバレッジ上限は金融庁の規制によって25倍までと定められています。例えば証拠金10万円があれば、最大250万円分の取引ができる計算です。この規制自体は、2011年8月から続いているルールで、投資家保護を目的に導入されました。
ただ、この25倍という上限をフルに使ってしまうと、話は変わってきます。米ドル/円が1円動くだけで、損益に数万円単位のインパクトが出ることも珍しくありません。証拠金維持率が一定水準を下回れば「ロスカット(強制決済)」が発動し、あっという間に資金が減ってしまうケースもあるんですよね。
あなたは「レバレッジを高くすればするほど、早く増やせる」と思っていませんか?実はこれ、半分正解で半分は危険な発想です。レバレッジを抑えて、余剰資金の範囲でポジションを持つ分には、FXも十分「投資」の範疇に収まります。逆に、生活資金を溶かしてでも高レバレッジで一発逆転を狙うようになった瞬間、それはもう完全にギャンブルの領域に足を踏み入れていると言えるんじゃないでしょうか。
4-2 仮想通貨のボラティリティと投機性
仮想通貨は、投資対象の中でも特にボラティリティ(価格変動の大きさ)が高い部類に入ります。ビットコインは過去に、1年で価格が半分以下になるような大きな下落を何度も経験してきました。株式市場全体の年間変動幅が数十%程度に収まることが多いのに対して、仮想通貨は数日で20〜30%動くことも珍しくないんです。
ちなみに、仮想通貨のレバレッジ取引についても規制があります。金融庁は2020年から、国内取引所における個人向けレバレッジの上限を2倍までと定めました。FXの25倍と比べるとかなり低く抑えられているんですが、それでも現物取引だけと比べれば損益の振れ幅は大きくなります。
私自身、仮想通貨には少額でしか触れたことがありません。正直、値動きの荒さを目の当たりにすると、「これは資産形成というより、値動きを当てるゲームに近いな」と感じた瞬間もありました。もちろん、ブロックチェーン技術への長期的な期待から保有を続けている方もいますし、一概に「仮想通貨=ギャンブル」と言い切るつもりはありません。ただ、株式や投資信託と同じ感覚で手を出すと、想定以上の値動きに戸惑うことになる、というのは正直な感想です。
4-3 短期売買(デイトレード)は投資かギャンブルか、線引きの考え方
デイトレード(1日のうちに売買を完結させる取引スタイル)は、投資かギャンブルかの線引きが特に曖昧になりやすい領域です。
考え方として、私は「時間軸」と「根拠の有無」の2つで判断するのが分かりやすいと思っています。企業の業績や決算を分析した上でポジションを取り、数分〜数時間で利益確定するようなスタイルであれば、それは根拠のある取引です。一方で、値動きのチャートだけを見て「なんとなく上がりそうだから買う」という判断を繰り返しているなら、それは実質的にギャンブルと変わらないんですよね。
Yahoo!知恵袋などでも「自分のデイトレードはギャンブルに該当するか」という質問が実際に見られました。この問いに明確な正解はありませんが、一つの目安として「その取引を100回繰り返したときに、トータルでプラスになる根拠を説明できるか」を自問してみると、実態が見えてくるはずです。
私の場合、本業を持ちながら副収入を狙う立場としては、デイトレードのように相場に張り付く必要のあるスタイルは現実的ではありませんでした。むしろ長期・積立・分散という、値動きを毎日追わなくていい方法の方が、性格的にも生活スタイル的にも合っていたんですよね。
FXも仮想通貨もデイトレードも、「やり方次第で投資にもギャンブルにもなる」というのが正直なところです。次の章では、私自身が実際に投資を始めてみて感じたリアルな失敗談、そして「ギャンブル感覚」から抜け出せたきっかけについて、体験談を交えてお話ししていきますね。
5. 【体験談】投資を始めて感じたリアルな声・失敗談
正直に言うと、私も最初は投資は何から手をつけていいのか、まったく分かりませんでした。どの銘柄を買えばいいのか、いくらから始めればいいのか、見当もつかなかったんですよね。「まずは試しに」と思いながらも、失敗はしたくない——そんな中途半端な気持ちのまま、SNSで繋がった人の情報を鵜呑みにしてしまったことがあります。ここでは、その失敗と、そこから学んだことを正直にお話しします。
5-1「ギャンブル感覚」で始めて損をした失敗パターン
結論から言うと、私は投資を始めて半年ほどの頃、SNS経由の詐欺に引っかかりました。
きっかけは、投資系のSNSアカウントで繋がった人物からのダイレクトメッセージでした。「機関投資家として運用しています」と名乗り、「この銘柄は確実に上がります」と、聞いたこともないような小型株の情報を教えてくれたんです。当時の私は、ちょうど3万円ほどの余剰資金があり、「これくらいなら失っても生活には影響しない」と思って手を出してしまいました。
最初の数日は、実際に価格が少しずつ上がっていったんですよね。「本当に確実に上がるんだ」と半信半疑ながらも期待が膨らんで、正直かなり浮かれていました。ところがある日を境に、価格が一気に急落したんです。慌ててその人物に連絡を取ろうとしたのですが、アカウントごと消えていました。いわゆる「価格を吊り上げて利益だけ持っていくタイプの詐欺(仕手株的な手口)」に、まんまと引っかかってしまったわけです。
幸い、投資額自体は3万円と大きくなかったので、生活に支障が出るほどの損害にはなりませんでした。ただ、金額の大小以前に「値動きについていけず、判断が追いつかなかった」「相手の肩書きだけで信じ込んでしまった」という2点は、完全にギャンブル的な発想だったと反省しています。あなたも「確実に儲かる」という言葉、聞いたことありませんか?投資の世界に「確実」という言葉が出てきたら、まず疑ってかかるべきだと、身をもって学びました。
5-2 ルールを決めてから投資への不安が減った実例
この失敗をきっかけに、私は投資の神様と呼ばれるウォーレン・バフェット氏の著書を読み込むようになりました。そこで学んだのは、「値動きを当てにいく」のではなく、「企業の価値を見極める」という発想だったんです。
具体的には、インデックス投資(日経平均やS&P500など、市場全体の値動きに連動する投資信託にまとめて投資する方法)を軸に据えつつ、個別株を買う場合もPBR(株価純資産倍率。株価が会社の資産価値に対して割高か割安かを示す指標)やROE(自己資本利益率。会社が自己資本をどれだけ効率よく利益に変えているかを示す指標)といった数字を、最低限確認してから購入するようにルール化しました。
例えば、以前の私なら「なんとなく上がりそうだから」で数分で購入を決めていたのが、今では最低でも1週間は決算資料や業績推移に目を通してから判断するようになっています。この「即決しない」という一手間を挟むようになってから、購入後に価格が下がっても「根拠を持って選んだから、少し様子を見よう」と冷静に構えられるようになったんですよね。
正直、ルールを決める前の私は、株価が数%下がっただけで一日中スマホを見てしまうような状態でした。でも今は、月に1回、積立の状況を確認する程度で済んでいます。これは我ながら、大きな変化だったと思っています。
自分の失敗談を振り返ると、「ギャンブル感覚で投資をしてしまう人」には、共通する特徴があるように思います。次の章では、投資が知らず知らずのうちに「ギャンブル化」してしまう人の特徴と、依存のサインについて、具体的に見ていきますね。
6.投資が「ギャンブル化」してしまう人の特徴と依存のサイン
投資を始めると、どうしても投資で大成功した人やFIRE(経済的自立と早期リタイア)を達成した人が、SNSで目立って見えてしまいますよね。もちろん、そういった成功体験を調べたり、参考にしたりすること自体は悪いことではないと思います。ただ、投資は一気に成果が出るものではなく、基本的には時間をかけて育てていくものなんです。今すでに成功している人と同じ行動を取ったからといって、同じ結果が出るとは限りません。この章では、投資がギャンブル化してしまう人の特徴を先に知っておくことで、これから投資を始めるあなたのブレーキになれればと思っています。
6-1 生活防衛資金なしで全力投資してしまう
結論から言うと、生活防衛資金(病気や失業など、いざという時の生活費として確保しておくお金)を確保しないまま投資に全力を注いでしまうのは、ギャンブル化への典型的な入り口です。
一般的に、生活防衛資金の目安は生活費の3ヶ月〜1年分と言われています。例えば毎月の生活費が25万円の家庭なら、75万円〜300万円ほどが目安になる計算です。この資金を確保せずに、ボーナスや貯金のほぼ全額を投資に回してしまうと、相場が下がったタイミングで急にお金が必要になった場合、含み損を抱えたまま売却せざるを得なくなります。
SNSでは「余剰資金なんて言ってたら増えない」「全力投資こそリターンの近道」という声も見かけますが、これは正直かなり危険な考え方だと思っています。私自身、5章でお話しした失敗も、根っこには「余剰資金だから大丈夫」という甘さがありました。生活の土台となるお金と、増やすためのお金は、はっきり分けておくべきなんですよね。
6-2 損失を取り返そうと取引回数・金額が増えていく
これはギャンブル依存症にも共通する、非常に危険なパターンです。損失が出た時に「次こそ取り返す」という気持ちで、取引の回数や金額をどんどん増やしてしまう状態を指します。
例えば、最初は月1回・3万円程度の積立投資だった人が、ある月に含み損を抱えたことをきっかけに、「今のうちに買い増しして早く取り戻そう」と、翌月には10万円、その次は20万円と、投資額を感情的に膨らませていくケースです。これは冷静な資産形成というより、負けを取り返そうとするギャンブラーの心理そのものなんですよね。
あなたも、含み損を見た瞬間に「今すぐなんとかしたい」という焦りを感じたこと、ありませんか?私も5章の失敗の後、しばらくは似たような衝動に駆られた時期がありました。ただ、この「取り返そうとする行動」こそが、資産を大きく減らす最大の原因になりやすいという点は、投資でもギャンブルでも変わらないと思っています。
6-3 ギャンブル依存症のセルフチェック項目を投資に当てはめる
アメリカ精神医学会の診断基準(DSM-5)では、ギャンブル障害の判定に9つの項目が定められており、過去12ヶ月間でこのうち4つ以上に当てはまると「ギャンブル障害」と診断される可能性があるとされています。4〜5項目なら軽度、6〜7項目なら中等度、8〜9項目なら重度に分類されるとのことです。
この項目を、投資に置き換えてセルフチェックしてみると、自分の状態が見えてくることがあります。
- 以前より掛け金(投資額)を増やさないと満足感を得られなくなっている
- 投資をやめようとすると、イライラしたり落ち着かなくなったりする
- 損失を取り戻そうとして、さらに投資額を増やしてしまう
- 投資をしていることを、家族やパートナーに隠したり、嘘をついたりしている
- 投資による損失が原因で、大切な人間関係や仕事に支障が出ている
これらの項目のうち、複数当てはまると感じた方は、一度立ち止まって自分の投資スタイルを見直してみるのも一つの方法だと思います。もちろん、これはあくまで簡易的なセルフチェックであり、正式な診断ではありません。強い不安を感じる場合は、専門機関への相談も選択肢に入れてみてくださいね。
ここまで、投資がギャンブル化してしまう人の特徴を見てきましたが、逆に言えば、事前にルールを決めておけば、こうした落とし穴はある程度避けられるということでもあります。次の章では、投資を「賭け」にしないための具体的な実践ルールを3つ、お伝えしていきますね。
なお、この章はギャンブル依存や心の不調にも触れる内容のため、もし読んでいて「自分も当てはまるかもしれない」と不安になった方がいたら、一人で抱え込まず、専門機関に相談することをおすすめします。
7. 投資を「賭け」にしないための3つの実践ルール
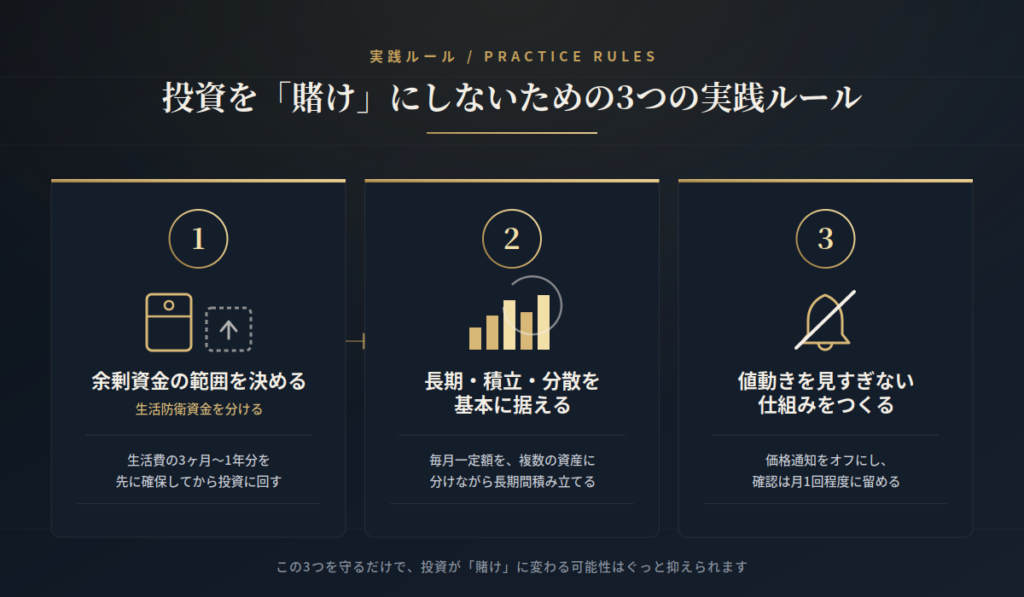
かつての私も、投資をどこかギャンブルとして捉えている部分がありました。ただ、これからお話しする3つのルールを徹底するようになってからは、正直なところ、大きな損失は出ていません。あなたも投資を始めるにあたって、自分なりのマイルールを決めて、そこから逸脱しないよう心がけてみてください。
7-1 ①余剰資金の範囲を決める(生活防衛資金を分ける)
結論から言うと、投資を始める前にまず「絶対に使わないお金」の線引きをすることが、最初のルールです。
一般的に、生活防衛資金は生活費の3ヶ月〜1年分が目安と言われています。私の場合、毎月の生活費がおよそ28万円だったので、まず生活防衛資金として150万円を普通預金に確保しました。この150万円には、どれだけ投資したい気持ちが高まっても、絶対に手をつけないと決めています。
6章でもお話しした通り、生活防衛資金なしで全力投資してしまうと、相場が下がったタイミングで急にお金が必要になった時、含み損を抱えたまま売却せざるを得なくなります。逆に言えば、この線引きさえできていれば、多少の値下がりがあっても「生活には影響しない」と冷静に構えられるんですよね。
あなたは今、手元にあるお金のうち、いくらが「絶対に減らせないお金」か、明確に答えられますか?この線引きが曖昧なままだと、どうしても投資が博打的な性格を帯びやすくなってしまいます。
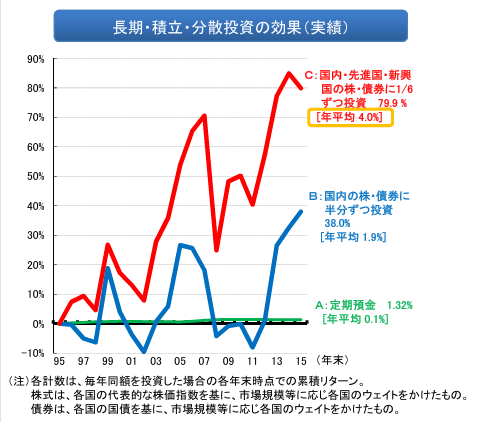
7-2 ②長期・積立・分散を基本に据える
2つ目のルールは、「長期・積立・分散」という3つの原則を投資の軸に据えることです。
私は現在、新NISAのつみたて投資枠で毎月3万円をインデックスファンドに積み立てています。値動きのタイミングを狙って一括で買うのではなく、毎月決まった日に、決まった金額を淡々と買い続ける「ドルコスト平均法(価格が高い時は少なく、安い時は多く買うことになり、平均購入単価をならせる買い方)」を採用しているんです。
これに加えて、投資先も一つの企業や一つの国に集中させず、全世界株式や米国株式など、数千銘柄に分散されたインデックスファンドを選ぶようにしています。5章でお話しした失敗は、まさに「一つの銘柄に短期間で賭ける」という真逆のやり方だったんですよね。長期・積立・分散という3原則は、いわば「一発逆転を狙わない」という意思表示でもあると、私は思っています。
- 長期:最低でも10年、できれば20年以上のスパンで考える
- 積立:毎月決まった金額を、決まったタイミングで買い続ける
- 分散:一つの銘柄・一つの国に集中させず、複数に広げる
この3つを守るだけで、日々の値動きに振り回される場面は、驚くほど減っていきます。
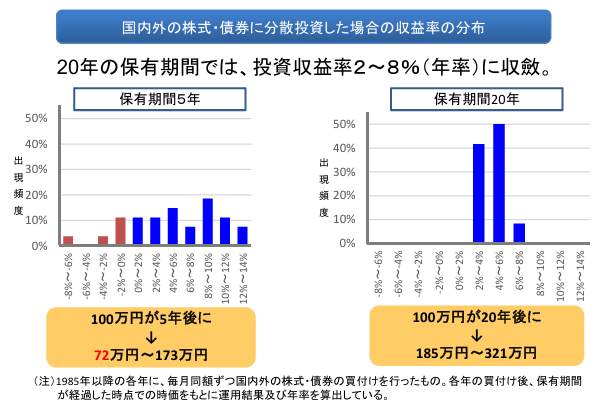
保有期間で変わる運用成果(金融庁データ)
金融庁のシミュレーションでは、国内外の株式・債券に分散投資した場合、保有期間5年では運用成果が年率マイナス8%からプラス13%程度まで幅があり、元本割れの可能性も一定程度残る一方で、保有期間20年まで延ばすと年率プラス2%からプラス8%程度の範囲に収束し、元本割れの確率はほぼゼロに近づくとされている。
| 保有期間 | 年率リターンの幅 | 元本割れの可能性 |
| 5年 | 約-8%〜+13% | 一定程度あり |
| 20年 | 約+2%〜+8% | ほぼゼロに近づく |
※1985年以降の各年に、国内外の株式・債券へ毎月同額を積み立てた場合の過去実績に基づくシミュレーション。将来の成果を保証するものではない。
7-3 ③値動きを見すぎない仕組みをつくる
3つ目は、そもそも値動きを頻繁にチェックできない仕組みを、自分の生活の中に作ってしまうことです。
5章でお伝えした通り、以前の私は株価が数%下がっただけで、一日中スマホを見てしまうような状態でした。この状態こそ、ギャンブル依存症のセルフチェック項目にもあった「賭けていることが頭から離れない」という状態に近いと、今振り返ると感じています。
そこで私が実践しているのが、証券口座のアプリを毎日開くのではなく、月に1回、給料日の翌週に確認するというルールです。さらに、株価のプッシュ通知はすべてオフにしました。これだけで、日々の細かい値動きに一喜一憂することがほぼなくなったんですよね。
あなたも「気づいたら1日に何度も株価アプリを開いていた」なんて経験、ありませんか?もしそうだとしたら、まずは通知をオフにするところから始めてみてください。仕組みで距離を置くことが、感情的な取引を防ぐ一番の近道になるはずです。
ここまで紹介した3つのルールを実践すれば、投資が「賭け」に変わってしまう可能性は、かなり抑えられるはずです。とはいえ、まだまだ疑問が残っている方もいると思います。次の章では、新NISAの元本割れやデイトレードの位置づけなど、投資とギャンブルにまつわるよくある質問に、Q&A形式でお答えしていきますね。
8. Q&A|投資とギャンブルにまつわるよくある質問
ここでは、投資とギャンブルにまつわる質問をまとめてみました。投資を始めるときは、どうしても不安がつきものですよね。頭の中を一度整理してから投資に臨むこと、そして実際に投資をしている最中にも「今、正しい方法でできているか」を定期的に確認することが大事だと、私は思っています。
8-1 Q. 新NISAで元本割れするのはギャンブルと同じ?
結論から言うと、元本割れする可能性があるからといって、それだけでギャンブルと同じにはなりません。
新NISAの成長投資枠やつみたて投資枠も、投資である以上、当然ながら元本保証はありません。実際、相場全体が下落する局面では、積み立てた資産が一時的にマイナスになることも普通にあります。
ただ、1章でお伝えした通り、ギャンブルは構造的に参加者全体で見るとお金が減っていく「マイナスサムゲーム」です。新NISAで投資できる投資信託や株式は、企業活動を通じて社会に資金が還元される「プラスサムゲーム」の仕組みに乗っています。元本割れのリスクがあることと、参加者全体の期待値がマイナスに設計されていることは、まったく別の話なんですよね。「元本割れ=ギャンブル」という捉え方は、少し早合点かなと思います。
8-2 Q. デイトレードはギャンブルに含まれますか?
これは4章でも触れましたが、結論としては「やり方次第」というのが正直な答えです。
企業の決算や業績、チャートのトレンドといった根拠をもとに売買を判断しているなら、それは短期であっても投資の範疇に入ります。一方で、値動きのチャートだけを見て「なんとなく上がりそうだから」で売買を繰り返しているなら、実質的にギャンブルと変わらないと私は考えています。
判断基準として、「その取引を100回繰り返した時に、トータルでプラスになる根拠を説明できるか」を自分に問いかけてみると、実態が見えてくるはずです。あなたのデイトレードは、どちらに近いでしょうか?
8-3 Q. 「運の要素があるから投資もギャンブル」という意見は正しい?
半分正解で、半分は誤解だと思います。
短期的な値動きには、確かに運の要素が大きく影響します。今日買った株が明日どう動くかなんて、プロでも正確には読めません。ただ、3章でもお伝えした通り、10年、20年という長期スパンで世界経済全体に分散投資をした場合、過去のデータでは右肩上がりの成長を続けてきました。
競馬やパチンコは、何回やっても参加者全体の還元率が変わらないのに対して、投資は続ける期間が長くなるほど、複利効果によって運の影響が薄まっていく性質があります。「短期は運、長期は仕組み」——この視点を持てるかどうかで、この意見への納得感はかなり変わってくるはずです。
8-4 Q. 投資とギャンブル、依存症になりやすいのはどっち?
正直なところ、「投資だから安全、ギャンブルだから危険」と単純には言い切れません。6章でお伝えした通り、投資であってもDSM-5の診断基準に当てはまるような依存的な行動パターンに陥ることはあり得ます。
ただ、傾向として、パチンコや競馬は「その場で結果が出る一回性の勝負」を繰り返す構造上、興奮や高揚感を得やすく、依存のスピードが早いと言われています。一方、長期・積立・分散を基本とした投資は、値動きを毎日追う必要がないぶん、依存のきっかけになりにくい設計だと言えます。
とはいえ、6-1〜6-3でお伝えしたような「生活防衛資金なしの全力投資」「損失を取り返そうとする買い増し」といった行動は、投資であってもギャンブル依存と同じ心理状態に近づいていく危険信号です。どちらの世界にも、依存に陥る入り口はある——これが正直な答えだと思っています。
Q&Aを通して、疑問はだいぶ整理できたんじゃないでしょうか。最後に、この記事全体のまとめをお伝えします。
まとめ
本ブログでは、投資とギャンブルについて、仕組み・データ・実体験の3方向からまとめてきました。両者の違いを明確にすれば、投資も決して怖いものではないことが分かっていただけたと思います。私自身、以前は投資に対してギャンブルと似たような印象を持っていました。実際、やり方によっては損をすることもありますし、今もまさに含み損を抱えたままの株式を保有しています。それでも、考え方とやり方さえ間違えなければ、投資は資産を育てるチャンスになる——これが、私が実体験を通してたどり着いた結論です。
- 投資とギャンブルは「期待値」の仕組みが根本的に違う(プラスサムかマイナスサムか)
- 生活防衛資金を確保し、あくまで余剰資金の範囲で投資をする
- 長期・積立・分散を基本に据え、一発逆転を狙わない
- 値動きを見すぎない仕組みを作り、感情的な取引を避ける
- 損失を取り返そうとする「負け追い」の心理には、特に注意を払う
もしあなたが今、投資に対して漠然とした不安を抱えているなら、まずは無理のない余剰資金から、少額でチャレンジしてみてください。きっと、この記事でお伝えした違いや実践ルールが、その一歩を後押ししてくれるはずです。

コメント